新股解读|加达控股 这是一个“假”携程 旅游业务真相几何?
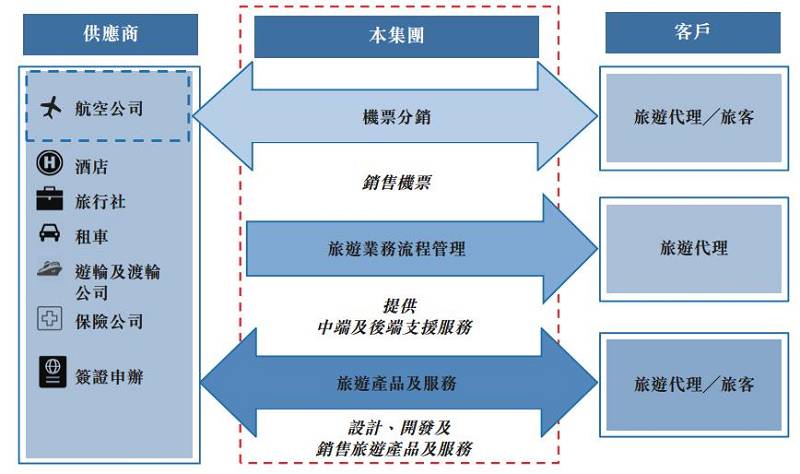
加达控股(以下简称“加达”)向资本市场发起冲击,其招股书将自身定位为“旅游及科技解决方案提供商”,并因业务模式与携程存在相似性而备受关注。深入剖析其业务构成与核心竞争力后,市场不禁质疑:这究竟是一个真正的在线旅游平台,还是一个套着旅游外衣的“假”携程?
一、业务模式:旅游外衣下的科技服务底色
加达控股在招股书中强调,公司通过自主研发的SaaS平台为旅游行业参与者提供数字化解决方案,包括机票、酒店、门票等产品的分销系统、客户关系管理及数据分析服务。乍看之下,这与携程的一站式旅游服务平台颇为相似。但实际上,携程直接面向C端消费者提供预订服务,靠佣金和广告盈利;加达则宣称自己主要面向B端旅行社和分销商,收入来源以技术服务费和交易分成 of 主。
从营收结构看,加达的核心收入并非来自旅游产品交易傭金,而是系统订阅与技术支持服务,占比超过60%。这意味着,其本质更接近一家旅游科技公司,而非OTA(在线旅游代理)。换言之,它虽然涉足旅游,但并不直接参与以消费者为核心的旅游服务竞争,更像是在幕后为旅游企业提供IT工具。因此,称其为“假”携程,是有合理之处的。
二、核心竞争力:技术壁垒存疑,客户集中度高
加达在技术层面宣称拥有AI动态定价、大数据分析等能力,可为客户提升运营效率。这些技术并非其独有——市场上同类SaaS服务商众多,且巨头如阿里云、腾讯云也在布局旅游行业解决方案。相较之下,加达的技术护城河并不显著。
更值得注意的是,加达的客户集中度极高。招股书显示,前五大客户贡献了约70%的收入,其中最大客户占比逾30%。这暴露出公司的经营风险:一旦大客户流失,业绩将受到重大冲击。真正的携程拥有数亿C端用户和海量供应商网络,抗风险能力远超加达。从这个角度看,加达的旅游基因大大弱化,它更像是为少数旅游企业定制的技术服务商。
三、行业竞争:巨头的阴影下,生存空间受限
中国在线旅游市场已被携程系(携程、去哪儿)、飞猪、美团等瓜分殆尽,流量与资源全面向头部集中。加达作为B端服务商,本应避开C端竞争,但旅游SaaS赛道同样拥挤。不仅有专注于旅游ERP的玩家,还有腾讯、阿里等云服务商向旅游行业渗透。在缺乏差异化优势的情况下,加达的市场份额难以扩大。
inoltre,尽管旅游业复苏带动了行业数字化需求,但中小旅游企业付费能力有限,其对SaaS产品的价格敏感度极高.加达的技术服务费定价若过高,客户容易转向低价替代方案;若定价过低,又难以覆盖研发成本。这使其陷入盈利困局。2020年至2022年,加达连续三年亏损,净利率分别为-15%、-22%和-18%,且预计未来一段时间仍将亏损。财务状况并不健康。
四、估值疑云:凭什么比拟携程?
在招股过程中,有市场声音将加达与携程对标,试图为其高估值造势。两者的业务本质与规模不可同日而语。2023年,携程营收超400亿元,净利润近百亿元,总市值超过2000亿港元。加达年营收不足5亿元,仍处于烧钱阶段。如果以携程的估值逻辑给加达定价,显然严重脱离基本面。投资者应警惕企业包装“旅游+科技”概念以拉高发行的潜在动机。
诚然,加达控股作为一家为旅游行业提供技术服务的公司,有其存在的价值,但它不是一个“假”携程,却也不是真正的携程。它更像是一个贴着旅游标签的企业服务商,收入想象空间有限,竞争壁垒薄弱。对于拟参与打新的投资者而言,建议审视其主营业务是否具备独立成长性,勿被“旅游”情怀和“科技股”的光环所迷惑,。(字数:998)